
PTKP (Penghasilan Tidak Kena Pajak) adalah bagian penghasilan setahun yang tidak dikenai PPh 21. Besaran PTKP 2026 masih sama seperti sejak 2016:
- Rp54.000.000 per tahun (Rp4.500.000 per bulan) untuk diri wajib pajak
- +Rp4.500.000 jika sudah kawin
- +Rp4.500.000 per tanggungan, maksimal 3 orang
- +Rp54.000.000 jika penghasilan istri digabung dengan suami
Jadi PTKP terendah adalah Rp54 juta (TK/0) dan tertinggi Rp126 juta (K/I/3).
Status per 12 November 2026: besaran PTKP untuk tahun pajak 2026 belum berubah dan masih mengacu pada PMK Nomor 101/PMK.010/2016. Pemerintah sedang membahas kenaikan PTKP untuk 2027, tetapi angka dan peraturannya belum terbit. Artikel ini akan kami perbarui begitu PMK baru diumumkan.
Bagi karyawan, PTKP menentukan berapa gaji yang benar-benar dipotong pajak. Bagi tim payroll, salah memasukkan status PTKP berarti salah memotong PPh 21 sepanjang tahun. Panduan ini membahas besaran PTKP 2026, arti kode status seperti TK/0 dan K/1, cara menentukan status karyawan, dan contoh perhitungannya.
PTKP Adalah
PTKP (Penghasilan Tidak Kena Pajak) adalah batas pengurang penghasilan neto wajib pajak orang pribadi sebelum PPh dihitung. Penghasilan sampai batas ini tidak dikenai pajak; yang dikenai pajak hanya selisihnya, yang disebut Penghasilan Kena Pajak (PKP).
Rumus sederhananya:
PKP = Penghasilan neto setahun - PTKP
Besarnya PTKP tidak sama untuk setiap orang. Nilainya bergantung pada status perkawinan dan jumlah tanggungan keluarga, dan ditetapkan berdasarkan keadaan di awal tahun pajak.
Dasar hukum PTKP:
- Pasal 7 UU Pajak Penghasilan (sebagaimana diubah terakhir dengan UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan) mengatur komponen PTKP dan memberi kewenangan kepada Menteri Keuangan untuk menyesuaikan besarannya.
- PMK Nomor 101/PMK.010/2016 menetapkan besaran PTKP yang berlaku sejak tahun pajak 2016 hingga sekarang.
- PMK Nomor 168 Tahun 2023 mengatur teknis pemotongan PPh 21, termasuk cara menentukan status PTKP karyawan.
Dalam praktik payroll, PTKP dipakai dua kali: untuk menentukan kategori tarif efektif rata-rata (TER) setiap bulan, dan untuk menghitung PPh 21 setahun penuh di masa pajak terakhir (biasanya Desember).
Besaran PTKP 2026
Besaran PTKP 2026 sama dengan PTKP 2025, PTKP 2024, dan PTKP 2023, karena PMK 101/PMK.010/2016 belum diganti. Komponennya:
Komponen |
Per tahun |
Per bulan |
|---|---|---|
Diri wajib pajak orang pribadi |
Rp54.000.000 |
Rp4.500.000 |
Tambahan wajib pajak kawin |
Rp4.500.000 |
Rp375.000 |
Tambahan per tanggungan (maksimal 3) |
Rp4.500.000 |
Rp375.000 |
Tambahan penghasilan istri digabung dengan suami |
Rp54.000.000 |
Rp4.500.000 |
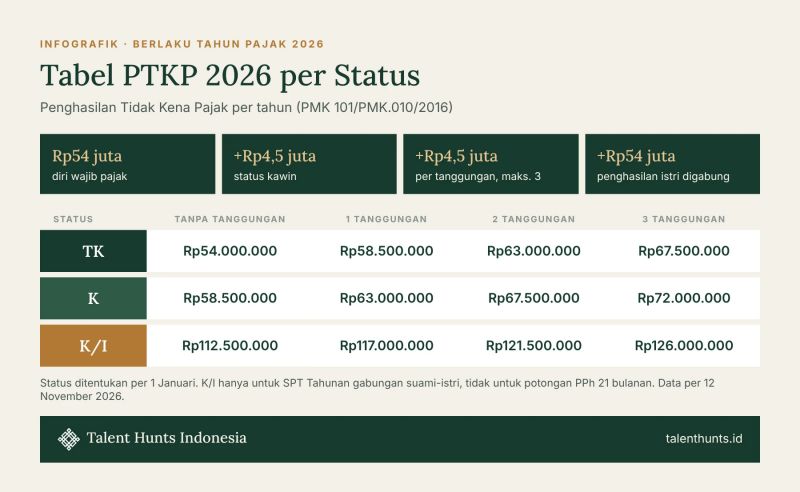
Jika dijumlahkan, inilah tabel PTKP lengkap per status:
Status |
Keterangan |
PTKP per tahun |
PTKP per bulan |
Kategori TER |
|---|---|---|---|---|
TK/0 |
Tidak kawin, tanpa tanggungan |
Rp54.000.000 |
Rp4.500.000 |
A |
TK/1 |
Tidak kawin, 1 tanggungan |
Rp58.500.000 |
Rp4.875.000 |
A |
TK/2 |
Tidak kawin, 2 tanggungan |
Rp63.000.000 |
Rp5.250.000 |
B |
TK/3 |
Tidak kawin, 3 tanggungan |
Rp67.500.000 |
Rp5.625.000 |
B |
K/0 |
Kawin, tanpa tanggungan |
Rp58.500.000 |
Rp4.875.000 |
A |
K/1 |
Kawin, 1 tanggungan |
Rp63.000.000 |
Rp5.250.000 |
B |
K/2 |
Kawin, 2 tanggungan |
Rp67.500.000 |
Rp5.625.000 |
B |
K/3 |
Kawin, 3 tanggungan |
Rp72.000.000 |
Rp6.000.000 |
C |
K/I/0 |
Kawin, penghasilan istri digabung, tanpa tanggungan |
Rp112.500.000 |
Rp9.375.000 |
- |
K/I/1 |
Kawin, penghasilan istri digabung, 1 tanggungan |
Rp117.000.000 |
Rp9.750.000 |
- |
K/I/2 |
Kawin, penghasilan istri digabung, 2 tanggungan |
Rp121.500.000 |
Rp10.125.000 |
- |
K/I/3 |
Kawin, penghasilan istri digabung, 3 tanggungan |
Rp126.000.000 |
Rp10.500.000 |
- |
Status K/I hanya dipakai saat suami-istri melaporkan SPT Tahunan secara gabungan. Status ini tidak dipakai untuk pemotongan PPh 21 bulanan oleh pemberi kerja, sehingga tidak punya kategori TER.
Bagaimana dengan PTKP 2027? Per 12 November 2026, pemerintah menyatakan kenaikan PTKP sedang dibahas untuk berlaku tahun depan, dengan mempertimbangkan inflasi dan upah minimum. Namun belum ada angka baru maupun PMK yang terbit, dan Menko Perekonomian menyebut kenaikan itu kemungkinan berlaku setelah Januari 2027. Sampai PMK baru terbit, gunakan tabel di atas.
Arti Kode Status PTKP
Kode status PTKP terdiri dari dua bagian: huruf untuk status perkawinan, lalu angka untuk jumlah tanggungan. Misalnya K/2 berarti kawin dengan 2 tanggungan.
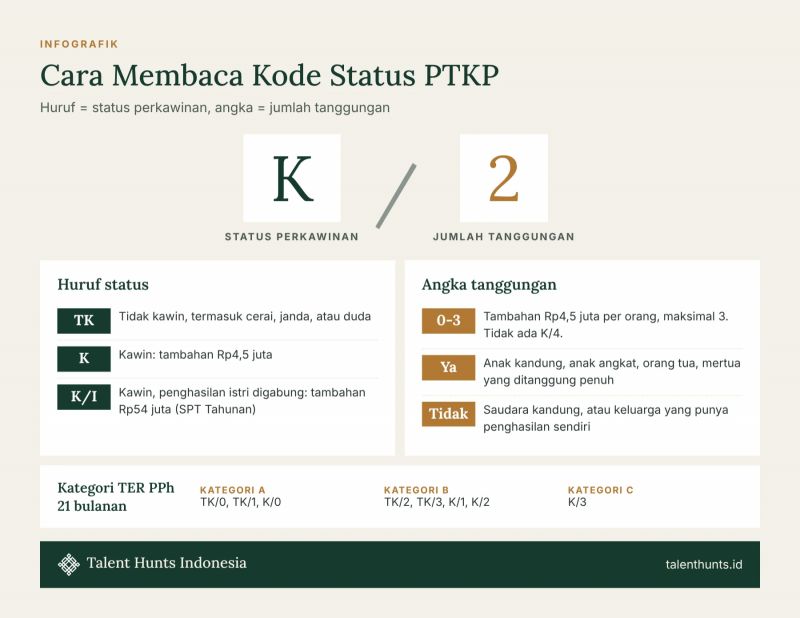
Huruf status:
- TK (Tidak Kawin): belum menikah, atau cerai/janda/duda. Wajib pajak berstatus TK tetap bisa punya tanggungan, misalnya orang tua yang ditanggung penuh, sehingga statusnya TK/1 atau lebih.
- K (Kawin): sudah menikah. Mendapat tambahan Rp4.500.000 di atas PTKP diri sendiri.
- K/I (Kawin, penghasilan istri digabung): suami dan istri sama-sama berpenghasilan dan penghasilannya digabung dalam satu SPT. PTKP-nya mendapat tambahan Rp54.000.000 untuk istri.
Angka tanggungan (0 sampai 3):
Tanggungan adalah anggota keluarga sedarah atau semenda dalam garis keturunan lurus, serta anak angkat, yang menjadi tanggungan sepenuhnya, artinya tidak punya penghasilan dan biaya hidupnya ditanggung wajib pajak. Contohnya anak kandung, anak angkat, orang tua, dan mertua. Saudara kandung tidak termasuk, karena bukan garis lurus.
Jumlah tanggungan dibatasi maksimal tiga orang. Jadi tidak ada status K/4 atau TK/4: karyawan kawin dengan empat anak tetap berstatus K/3.
Karyawati yang sudah menikah. Pemotongan PPh 21 karyawati kawin umumnya hanya memakai PTKP untuk dirinya sendiri, yaitu Rp54.000.000 (setara TK/0), karena tambahan kawin dan tanggungan sudah melekat pada suami. Pengecualiannya: jika ia bisa menunjukkan keterangan tertulis dari pemerintah daerah setempat (minimal kecamatan) bahwa suaminya tidak menerima penghasilan, PTKP-nya ditambah untuk status kawin dan tanggungan (PMK 168/2023 Pasal 9).
Cara Menentukan Status PTKP Karyawan
Status PTKP ditentukan berdasarkan keadaan karyawan pada awal tahun pajak, yaitu 1 Januari (PMK 168/2023 Pasal 9 ayat 4). Perubahan di tengah tahun baru berlaku untuk tahun pajak berikutnya.
Langkah yang bisa dipakai tim payroll:
- Cek status perkawinan per 1 Januari. Karyawan yang menikah pada Maret 2026 tetap berstatus TK sepanjang 2026, dan baru menjadi K mulai 1 Januari 2027.
- Hitung tanggungan per 1 Januari. Anak yang lahir pada Juni 2026 baru dihitung sebagai tanggungan untuk tahun pajak 2027.
- Pastikan tanggungan memenuhi syarat. Hanya keluarga garis lurus atau anak angkat yang ditanggung sepenuhnya, maksimal tiga orang.
- Terapkan aturan karyawati kawin. Gunakan PTKP diri sendiri, kecuali ada keterangan resmi bahwa suami tidak berpenghasilan.
- Minta dokumen pendukung. Misalnya kartu keluarga, buku nikah, atau akta kelahiran, lalu simpan di arsip karyawan.
- Petakan ke kategori TER. TK/0, TK/1, dan K/0 masuk kategori A; TK/2, TK/3, K/1, dan K/2 masuk kategori B; K/3 masuk kategori C.
Pengecualian: karyawan yang baru datang dan menetap di Indonesia pada pertengahan tahun ditentukan status PTKP-nya berdasarkan keadaan di awal bulan kedatangannya.
Untuk karyawan baru, minta mereka mengisi formulir data diri yang mencakup status perkawinan dan tanggungan sejak hari pertama. Kesalahan status PTKP berarti PPh 21 kurang atau lebih potong, yang baru ketahuan saat perhitungan akhir tahun.
Contoh Perhitungan PPh 21 dengan PTKP
Sejak 2024, pemotongan PPh 21 karyawan tetap dilakukan dalam dua tahap (PP 58/2023 dan PMK 168/2023):
- Januari sampai November: PPh 21 = penghasilan bruto sebulan x tarif efektif rata-rata (TER) sesuai kategori status PTKP.
- Desember (masa pajak terakhir): PPh 21 dihitung ulang setahun penuh dengan PTKP dan tarif Pasal 17, lalu dikurangi PPh 21 yang sudah dipotong Januari sampai November.
Di tahap kedua inilah PTKP bekerja secara langsung. Contoh berikut menunjukkan perhitungan setahunnya.
Data karyawan: Andi, karyawan tetap, kawin dengan 1 anak per 1 Januari 2026 (status K/1, kategori TER B). Gaji dan tunjangan tetap Rp10.000.000 per bulan, tanpa bonus. Andi membayar iuran JHT 2% dan Jaminan Pensiun 1% dari gajinya.
Komponen |
Perhitungan |
Setahun |
|---|---|---|
Penghasilan bruto |
Rp10.000.000 x 12 |
Rp120.000.000 |
Biaya jabatan |
5% x bruto, maksimal Rp6.000.000 |
(Rp6.000.000) |
Iuran JHT dan JP dibayar karyawan |
(2% + 1%) x Rp10.000.000 x 12 |
(Rp3.600.000) |
Penghasilan neto |
Rp110.400.000 |
|
PTKP K/1 |
(Rp63.000.000) |
|
Penghasilan Kena Pajak (PKP) |
Rp47.400.000 |
|
PPh 21 setahun |
5% x Rp47.400.000 |
Rp2.370.000 |
Tarif 5% berlaku untuk PKP sampai Rp60.000.000 (Pasal 17 UU PPh). PPh 21 Desember Andi = Rp2.370.000 dikurangi total PPh 21 yang sudah dipotong dengan TER kategori B selama Januari sampai November.
Pengaruh status PTKP. Jika Andi berstatus TK/0, PTKP-nya Rp54.000.000, sehingga PKP menjadi Rp56.400.000 dan PPh 21 setahun Rp2.820.000. Selisih Rp450.000 itu berasal dari tambahan PTKP Rp9.000.000 (kawin dan 1 tanggungan) x 5%.
Contoh ini disederhanakan. Dalam praktik, premi JKK, JKM, dan BPJS Kesehatan yang dibayar pemberi kerja ikut dihitung sebagai penghasilan bruto, dan Jaminan Pensiun memiliki batas upah maksimum.
Kesimpulan
PTKP adalah batas penghasilan setahun yang tidak dikenai PPh 21. Untuk tahun pajak 2026, besarnya masih Rp54.000.000 untuk diri sendiri, ditambah Rp4.500.000 untuk status kawin dan untuk setiap tanggungan (maksimal tiga). Status PTKP ditentukan per 1 Januari, dan menentukan kategori TER bulanan maupun perhitungan PPh 21 akhir tahun. Pantau pengumuman PMK baru, karena kenaikan PTKP sedang dibahas untuk 2027.
Mengelola status PTKP, TER, dan perhitungan Desember untuk puluhan atau ratusan karyawan menyita waktu dan rawan salah. Talent Hunts Indonesia menyediakan layanan payroll dan Employer of Record (EoR) yang menangani perhitungan gaji, PPh 21, dan BPJS karyawan Anda. Pelajari juga manfaat payroll outsourcing di Indonesia.
Sumber
- Peraturan: UU PPh Pasal 7 (diubah dengan UU 7/2021), PMK Nomor 101/PMK.010/2016, PP Nomor 58 Tahun 2023, dan PMK Nomor 168 Tahun 2023, tersedia di peraturan.bpk.go.id
- DDTCNews, Apakah PTKP Akan Naik pada 2026?, 16 Desember 2025
- ANTARA, Kemenkeu masih kaji keputusan naikkan batas PTKP, 9 Oktober 2026
- Kontan, Pemerintah Mulai Menggodok PMK Kenaikan Batas Penghasilan Bebas Pajak, 23 Oktober 2026
- IDN Times, Batas Gaji Bebas Pajak Naik Tahun Depan, Airlangga: Setelah Januari, 5 November 2026
- DDTCNews, Suami Tak Berpenghasilan, PTKP Karyawati Bisa Bertambah, 8 November 2026
- DDTCNews, Begini Perincian Anggota Keluarga yang Masuk Tanggungan PTKP
- Pajak.com, Cara Menentukan Kategori TER Pascapemberlakuan PMK 168/2023